22 de octubre de 2026. Tesla ganó 787 millones de dólares (unos 701 millones de euros) en el tercer trimestre de 2026, un 42,7% menos que en el mismo periodo del año anterior, según la cuenta de resultados publicada por la compañía este miércoles 21 de octubre. Los ingresos se quedaron prácticamente planos en 28.000 millones de dólares (24.900 millones de euros), ligeramente por debajo de los 28.300 millones que esperaba el consenso, mientras el gasto en investigación y desarrollo se más que duplicó. El negocio del coche no crece, los créditos regulatorios y el almacenamiento de energía aportan menos y la factura de la inteligencia artificial y la robótica se come el margen: el relato de Elon Musk y la aritmética de la compañía llevan trimestres avanzando a velocidades distintas.
📌 Lo más destacado hoy
- 787 millones de dólares de beneficio neto atribuible, un 42,7% menos interanual; 22 centavos por acción.
- Ingresos de 28.000 millones de dólares (24.900 millones de euros), planos y por debajo de las previsiones de 28.300 millones.
- El gasto en I+D se más que duplicó y la inversión en capital alcanzó 4.700 millones en el trimestre.
- Tesla recorta su previsión de capex para 2026 hasta 20.000 millones, frente a los más de 25.000 anunciados en julio.
- Entregas de 486.532 vehículos, un 2% menos interanual, y margen bruto del automóvil del 18,1% sin créditos.
Un 42,7% menos de beneficio con menos coches vendidos
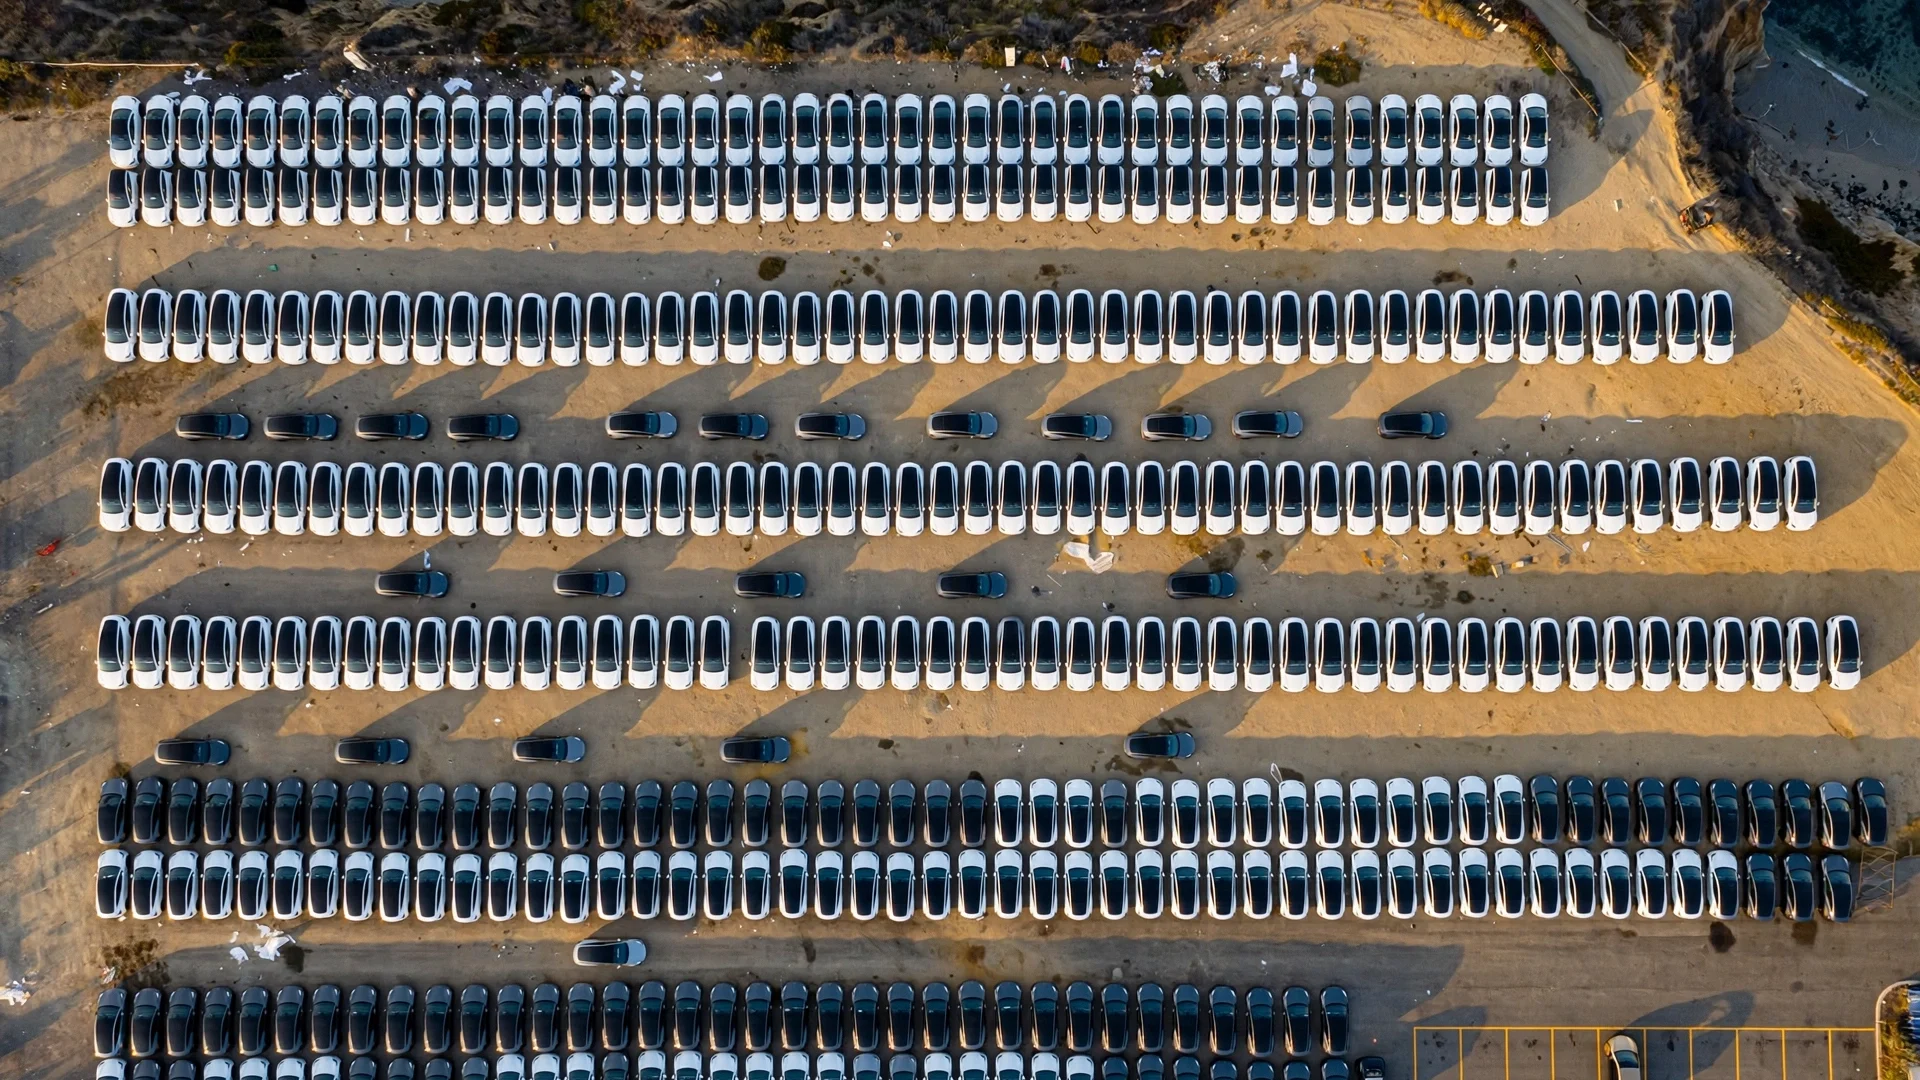
El beneficio neto atribuible a los accionistas fue de 787 millones de dólares, equivalentes a 22 centavos por título, frente a los 1.374 millones del tercer trimestre de 2025, según los datos difundidos por la compañía y recogidos por Euronews el 22 de octubre. La caída del 42,7% se produce con unas entregas de 486.532 vehículos, un 2% por debajo de las del mismo trimestre del año anterior, aunque por encima de las 480.126 unidades del segundo trimestre.
Sin elementos extraordinarios, el beneficio por acción fue de 48 centavos, tres centavos por encima de lo que esperaba Wall Street. La sorpresa positiva del trimestre no llegó por la vía del beneficio, sino del efectivo: Tesla generó 1.500 millones de dólares de flujo de caja libre cuando los analistas descontaban una quema de caja, aunque la cifra es un 62% inferior a la de un año antes.
La compañía tampoco pudo apoyarse en las dos partidas que en ejercicios anteriores tapaban los baches del negocio industrial. Tesla registró caídas de ingresos tanto en los créditos regulatorios como en generación y almacenamiento de energía, según el despacho de AFP del 21 de octubre. Con el coche plano, los créditos a la baja y la energía en retroceso, el trimestre se sostiene sobre todo por disciplina de costes.
El I+D se duplica y el capex se dispara hasta 4.700 millones
El gasto en investigación y desarrollo se más que duplicó en el trimestre, en línea con la apuesta de Musk por la inteligencia artificial, la robótica humanoide y el transporte autónomo. La inversión en capital alcanzó los 4.700 millones de dólares (4.200 millones de euros), más del doble que un año antes, según AFP. Son cifras que explican por sí solas el desplome del beneficio: cada dólar que se desvía a Optimus, al software de conducción autónoma o a la infraestructura de robotaxis es un dólar que no llega a la cuenta de resultados.
La dirección, sin embargo, pisó el freno. El director financiero, Vaibhav Taneja, situó el capex de todo 2026 en torno a 20.000 millones de dólares (17.800 millones de euros), por debajo de los más de 25.000 millones que él mismo proyectó en julio. La cifra sigue siendo más del doble del presupuesto de capital de 2025, que fue de 8.500 millones, y la compañía prevé financiarla principalmente con el flujo de caja operativo.
«Parece que Tesla está adoptando un enfoque más eficiente en el uso del capital, retrasando los proyectos a más largo plazo para poder autofinanciar el crecimiento de su negocio de inteligencia artificial», señaló a Euronews el analista de Morningstar Seth Goldstein, que calificó el flujo de caja positivo como la gran sorpresa del trimestre. El recorte de inversión convive mal con el discurso de Musk sobre robots y robotaxis: la compañía promete una revolución industrial mientras contiene la factura que debería hacerla posible.
El margen del automóvil sube al 18,1%: el dato que sostiene el negocio
El margen bruto del negocio de automoción excluyendo créditos regulatorios mejoró hasta el 18,1% entre julio y septiembre, frente al 15,4% de un año antes, según las cifras recopiladas por Euronews. Es el indicador que mejor resume la paradoja del trimestre: Tesla gana menos como empresa, pero gana más por cada coche que vende, gracias a un coste unitario más bajo y a una mezcla de producto menos agresiva en descuentos.
Con un 2% menos de entregas y unos ingresos totales planos, el ingreso medio por vehículo se mantuvo o subió ligeramente, aunque la compañía no desglosa esa métrica de forma oficial. Las ventas de automóviles superaron las estimaciones del mercado, en parte por el repunte europeo en un contexto de precios de la gasolina altos, según AFP. Ese mejor comportamiento comercial no se tradujo en más beneficio neto.
Robotaxis: 800 coches en Texas y una promesa que cumple siete años de retraso
Tesla destacó en su comunicación el lanzamiento del servicio de robotaxi en Austin el 3 de septiembre y aseguró que los kilómetros acumulados sin supervisión crecieron ocho veces respecto al trimestre anterior. En Texas, el mercado donde la compañía ha concentrado el despliegue, operan actualmente alrededor de 800 robotaxis, según la base de datos FSD Database citada por AFP. La dirección afirmó que, si se mantiene el ritmo actual, el negocio podría ser relevante financieramente ya en 2026.
La prudencia del mercado tiene fundamento. Musk pronosticó en 2019 que habría más de un millón de robotaxis al año siguiente, y siete años después la flota verificable se mide en centenares. La compañía justificó el ritmo pausado en la voluntad de evitar incidentes de seguridad, un argumento razonable pero que aleja la monetización masiva del software de conducción autónoma que sostiene buena parte de la valoración.
De los robots a «Elon Inc.»: la fusión con SpaceX sobrevuela la llamada
Los resultados quedaron en segundo plano por una revelación del propio Musk: comités de consejeros independientes de SpaceX y de Tesla se han constituido para estudiar una posible fusión entre ambas compañías, según confirmó el martes 20 de octubre y recogió AFP al día siguiente. El empresario, que dirige las dos firmas, declinó ofrecer más detalles el miércoles durante la presentación de cuentas. Algunos analistas ya han bautizado la operación como «Elon Inc.».
La fortuna personal de Musk volvió a situarse cerca del billón de dólares, en 989.000 millones, según el índice de multimillonarios en tiempo real de Forbes citado por AFP. La discusión sobre la fusión refuerza la tesis del desfase: mientras la cuenta de resultados muestra un fabricante de coches con ingresos congelados, la conversación pública se desplaza hacia robots, satélites y taxis autónomos.
Qué mira el comprador europeo: entregas, precios y competencia
La base de volumen de Tesla sigue concentrada en el Model Y y el Model 3, aunque la empresa no desglosa entregas por modelo en sus resultados trimestrales. El dato relevante para el mercado europeo es la mejora del margen bruto automovilístico hasta el 18,1%: es la variable que determina hasta dónde puede bajar precios Tesla sin destruir rentabilidad en un continente donde la competencia china y los nuevos modelos europeos aprietan en el segmento medio.
Tesla no publica matriculaciones por país en su informe trimestral, por lo que el pulso real del mercado español habrá que medirlo con los datos mensuales de ANFAC y AEDIVE. Lo que sí deja el trimestre es una señal clara: la compañía prioriza caja y coste unitario sobre crecimiento, y esa prioridad se traduce en menos margen para agresividades comerciales sostenidas en el tiempo.
El cierre de 2026 dirá si el recorte de capex hasta 20.000 millones y la contención del gasto bastan para estabilizar el beneficio mientras maduran los robotaxis. De momento, el tercer trimestre deja un fabricante de coches eléctricos que vende prácticamente lo mismo que hace un año, gana un 42,7% menos y dedica una porción creciente de su facturación a proyectos que todavía no facturan.
Publicado: 22 de octubre de 2026